Pilotage du projet
Construire un budget éditorial par poste et par échéance
Deux projets qui impriment le même nombre de livres peuvent avoir des besoins de financement différents. Correction, fabrication, stockage et vente ne se paient pas au même moment. Le budget sert à prendre une décision documentée avant de commander, puis à suivre les écarts pendant le projet.
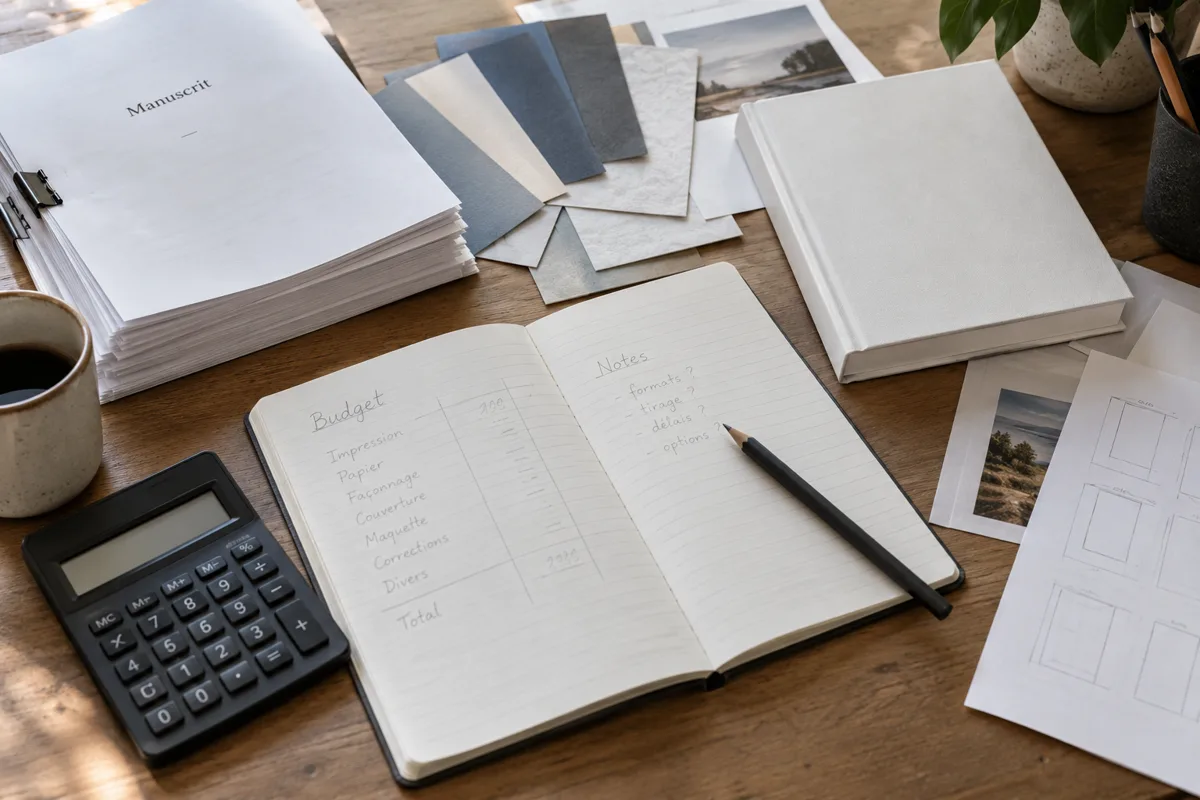
Établissez une ligne par prestation avec périmètre, quantité, devis, échéance et responsable. Séparez coûts fixes et coûts par exemplaire, puis construisez un calendrier d’encaissements prudents. Un budget estimé, un engagement signé et une dépense payée sont trois états différents.
Méthode pratique
Les étapes à suivre
Définir le scénario de publication
Précisez format, nombre de pages, couleur, tirage, circuits de vente et formats complémentaires. Datez cette hypothèse ; un changement de pagination peut modifier plusieurs postes.
Décrire ce que chaque prix comprend
Pour la correction, notez le volume et le nombre de passes. Pour la maquette, précisez les tableaux, illustrations et reprises. Pour l’impression, indiquez livraison, conditionnement et contrôle des fichiers.
Séparer dépenses uniques et récurrentes
Distinguez travail initial, achat d’exemplaires, stockage, traitement des commandes et éventuelles nouvelles versions. Ne répartissez pas une dépense sur des ventes simplement espérées.
Construire le calendrier de trésorerie
Relevez acomptes, soldes et dates prévisionnelles d’encaissement. Déterminez le besoin maximal avant rentrée d’argent, en conservant une hypothèse où les ventes arrivent plus tard.
Comparer prévision et réalisé
Gardez le devis initial, la décision de modification et la facture. Un supplément accepté apparaît comme un écart expliqué, sans effacer l’hypothèse de départ.
Passer à la pratique
Des exemples pour avancer dans votre projet
Utilisez ces méthodes pour préparer vos documents, examiner vos choix et organiser la prochaine étape. Les modèles et situations présentés comme fictifs sont à adapter à votre livre.
Exemples et méthode
Une structure de budget qui évite les oublis
Construisez le tableau autour des décisions du projet : préparation du texte, droits et images, conception graphique, fabrication, diffusion, logistique et communication. Dans chaque ligne, désignez qui commande et qui paie. Une prestation prise en charge par l’éditeur peut être suivie dans le planning sans être comptée une seconde fois dans les dépenses de l’auteur.
Précisez la base des montants et leur devise. Un prix unitaire sans quantité ne donne pas un total exploitable. Un devis hors taxes et une facture toutes taxes comprises ne sont comparables qu’après clarification de la situation applicable. Ce guide n’applique aucun taux fiscal universel : utilisez les pièces réelles du projet.
| Poste | Question avant validation | Pièce à conserver |
|---|---|---|
| Correction | Quel volume, combien de passes, quelles exclusions ? | Devis et version de référence |
| Maquette et couverture | Quels fichiers et combien de reprises ? | Périmètre de livraison |
| Fabrication | Quel tirage, quel papier, quelle livraison ? | Devis technique et BAT |
| Logistique | Quels coûts de stockage, emballage et envoi ? | Conditions du circuit choisi |
| Communication | Quel objectif et quelle limite de dépense ? | Plan d’action et bilan |
Exemples et méthode
Exemple fictif : un projet viable, mais un acompte trop tôt
Dans un scénario fictif simplifié, le projet prévoit 900 € de préparation et 600 € de fabrication. Il faut donc financer 1 500 € avant la vente si ces deux montants sont dus en amont. Une prévision de recettes de 1 800 € ne réduit pas ce besoin tant que les encaissements ne sont pas disponibles. Ces chiffres illustrent le calcul ; ils ne constituent ni un tarif professionnel ni une estimation de marché.
La personne reprend son calendrier, vérifie les dates et étudie un autre tirage ou un décalage de prestation. Elle ne considère pas les commandes non confirmées comme de l’argent disponible. Pour mesurer une rentabilité, elle doit ensuite intégrer les coûts par vente et les conditions du circuit, ce que ce cas volontairement simplifié ne fait pas.
- Conserver les hypothèses de quantité et de calendrier.
- Séparer recettes attendues et encaissements reçus.
- Comparer les devis sur un périmètre technique identique.
Exemples et méthode
Décider à partir d’un écart, pas seulement d’un total
Un dépassement sur l’impression peut venir du papier, du nombre de pages ou du transport. Notez sa cause et les choix encore possibles avant d’augmenter mécaniquement le budget. Réduire un poste de contrôle peut reporter le coût sur une réimpression ou une correction tardive ; examinez la conséquence sur le livre livré.
À chaque validation, gardez une vue estimée, engagée et payée. Le suivi n’exige pas un outil complexe : une table claire et des pièces classées suffisent pour retrouver pourquoi une somme a changé. Avant une nouvelle commande, refaites le calcul avec le stock et les résultats réellement observés.
Vocabulaire utile
Définir les notions employées
points de contrôle
Ce qu'il faut vérifier avant de continuer
- Les quantités et le périmètre sont écrits.
- Chaque engagement a une date et un responsable.
- Le besoin avant encaissement est identifié.
- Les écarts gardent leur explication.
sources officielles
Repères à vérifier avant de décider
à éviter
Les erreurs fréquentes
Oublier transport et stockage.
Compter une recette non encaissée comme disponible.
Comparer des devis qui livrent des prestations différentes.
vos questions
Questions fréquentes
Vous pouvez le suivre dans une colonne distincte pour mesurer l’effort. Ne le confondez pas avec une sortie d’argent si aucune rémunération correspondante n’est prévue.
Comparez également quantité, papier, reliure, livraison, fichiers attendus et contrôles inclus. Le coût utile porte sur le livre effectivement livré.
Non. Il faut tenir compte des dates d’encaissement, des conditions de vente et des dépenses liées à chaque commande.
Encore plus de réponses : consulter la FAQ complète sur l'édition, les manuscrits et les maisons d'édition.